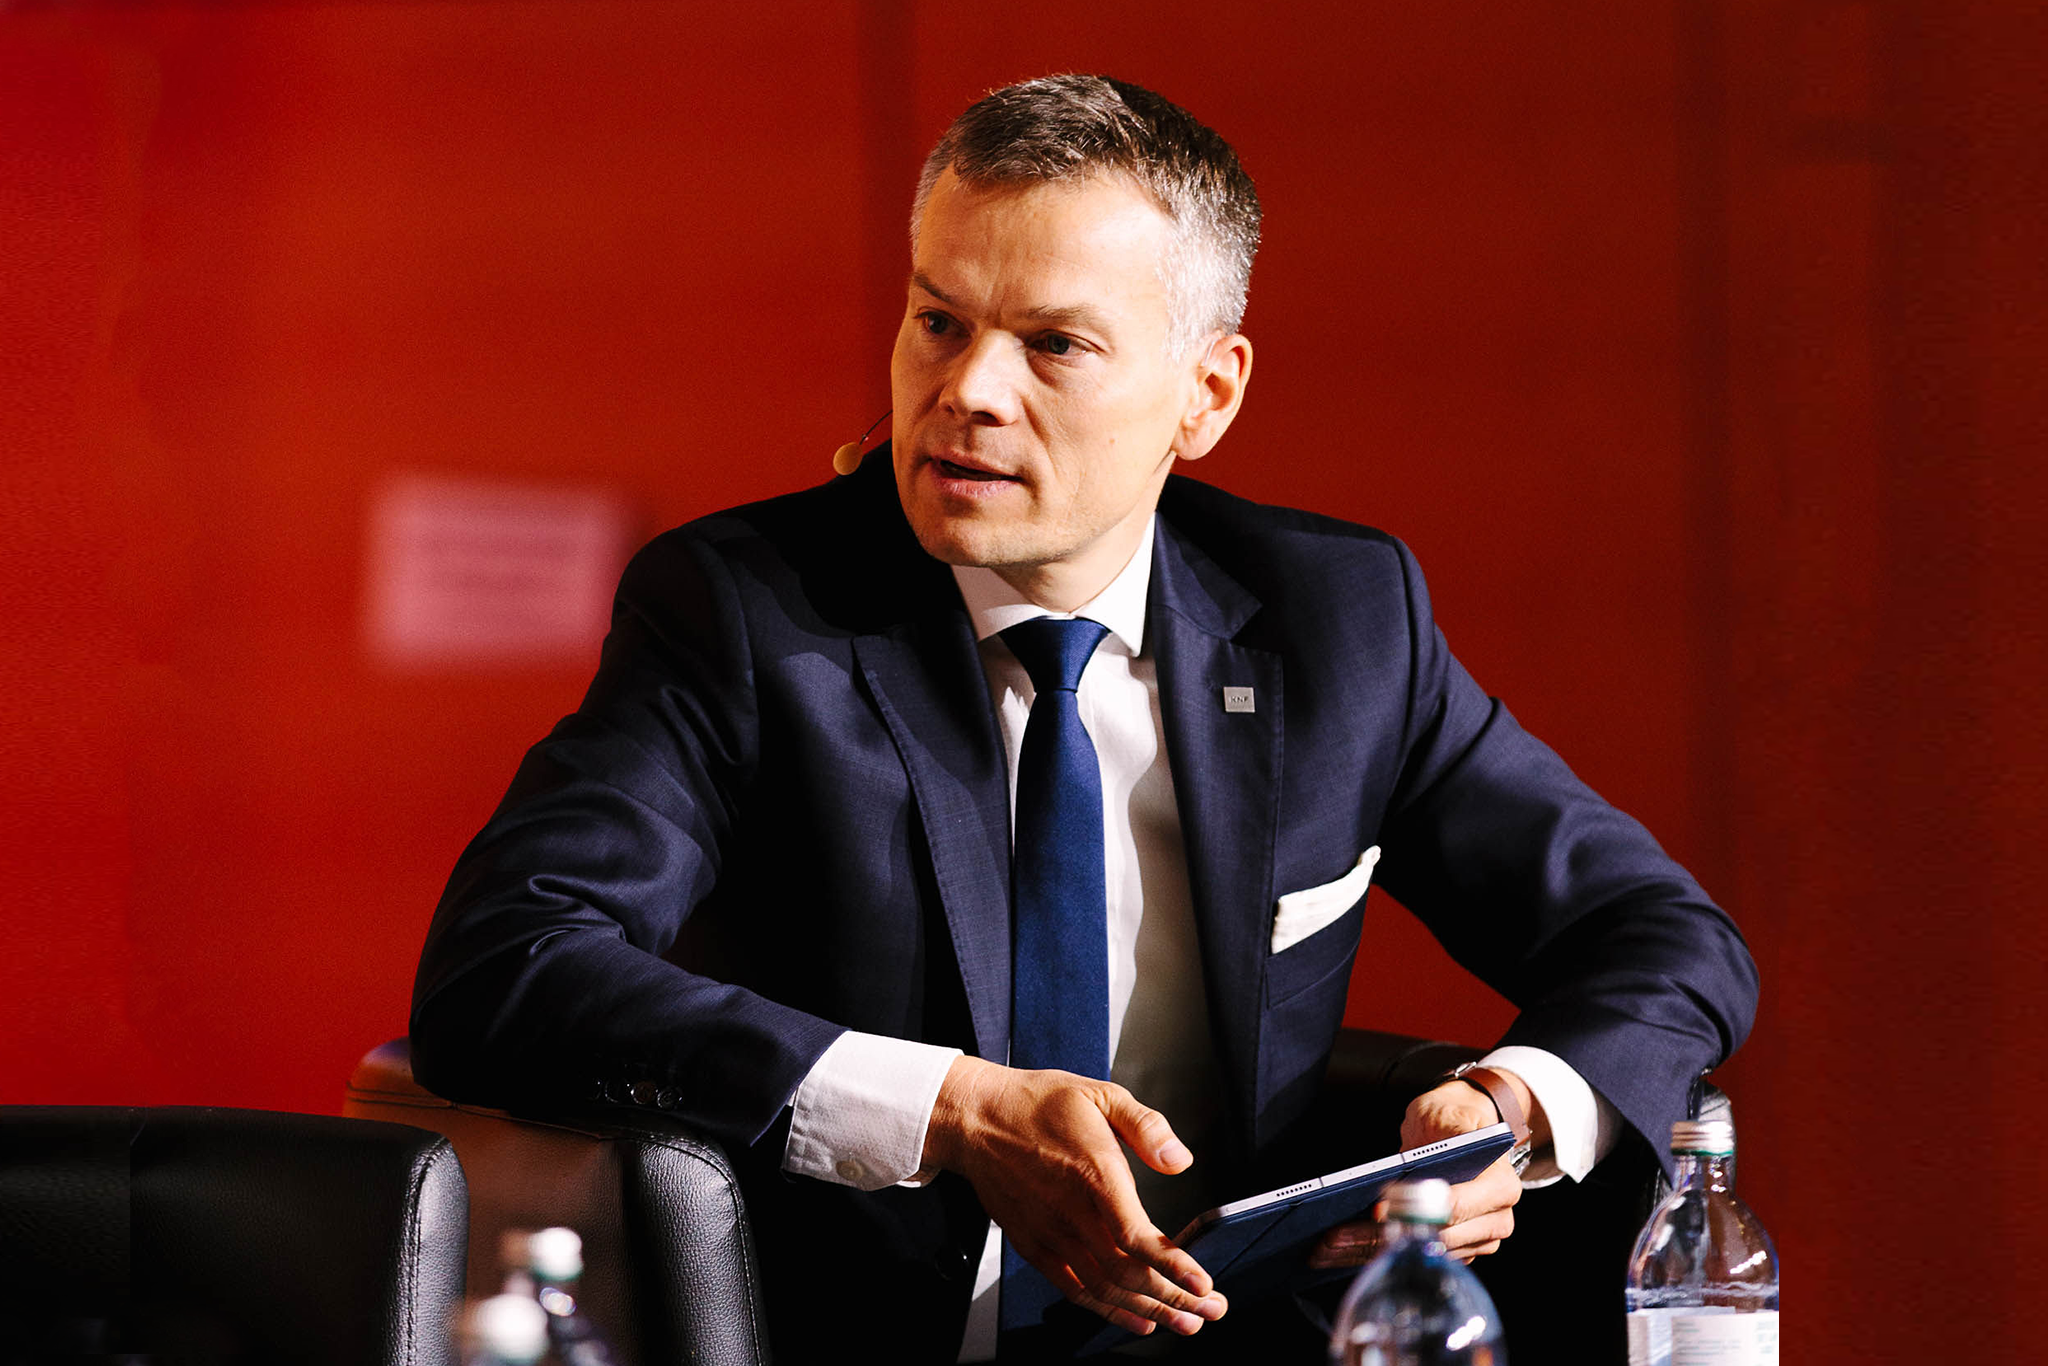
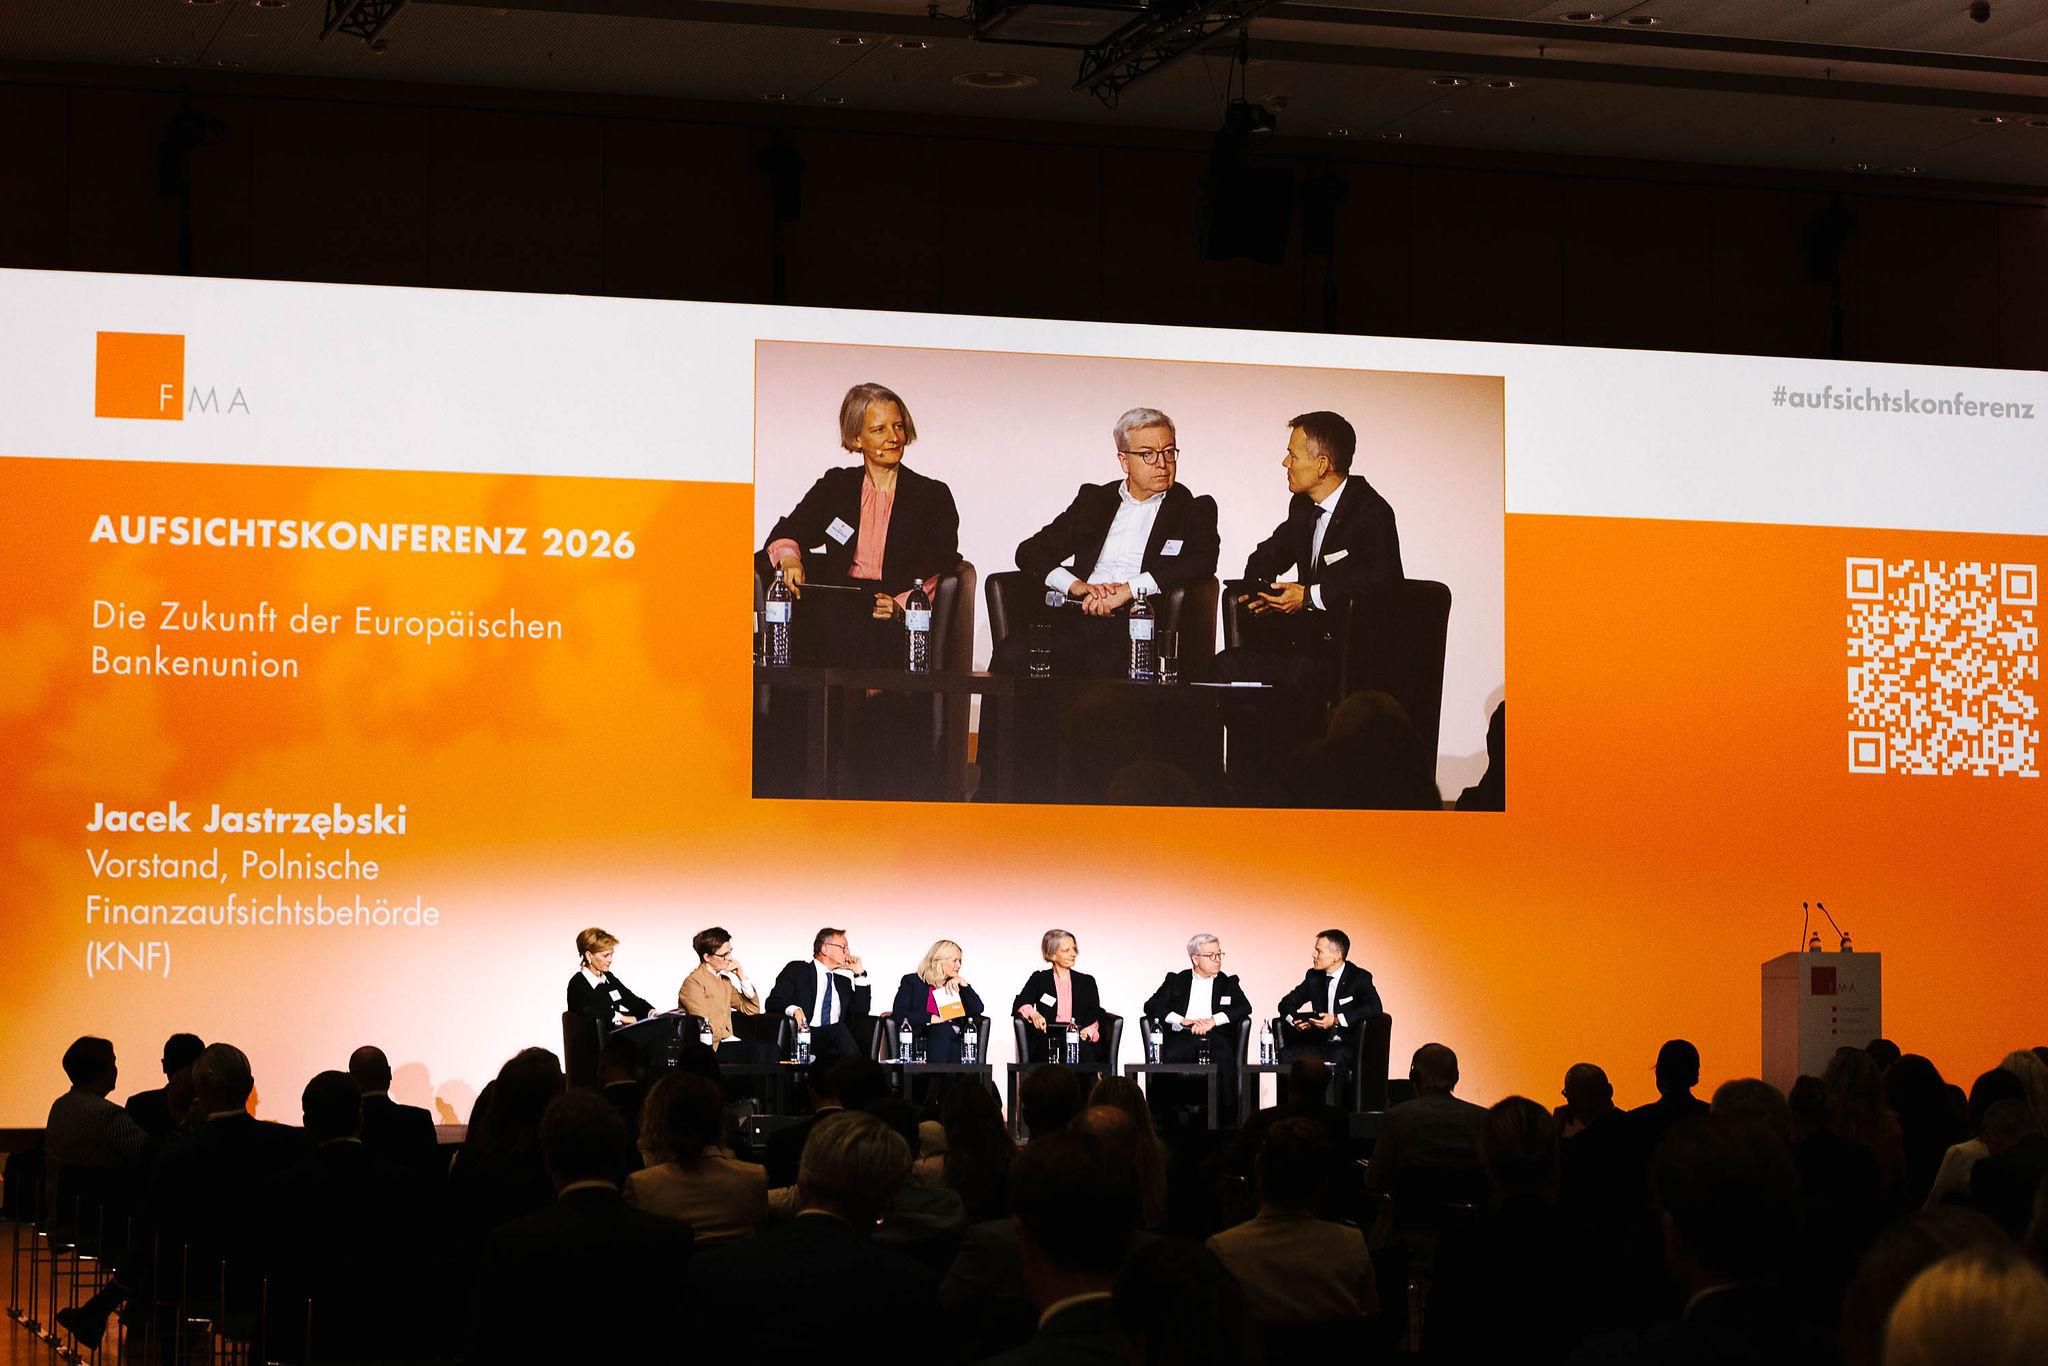
Przewodniczący KNF Jacek Jastrzębski na 17th FMA Supervisory Conference
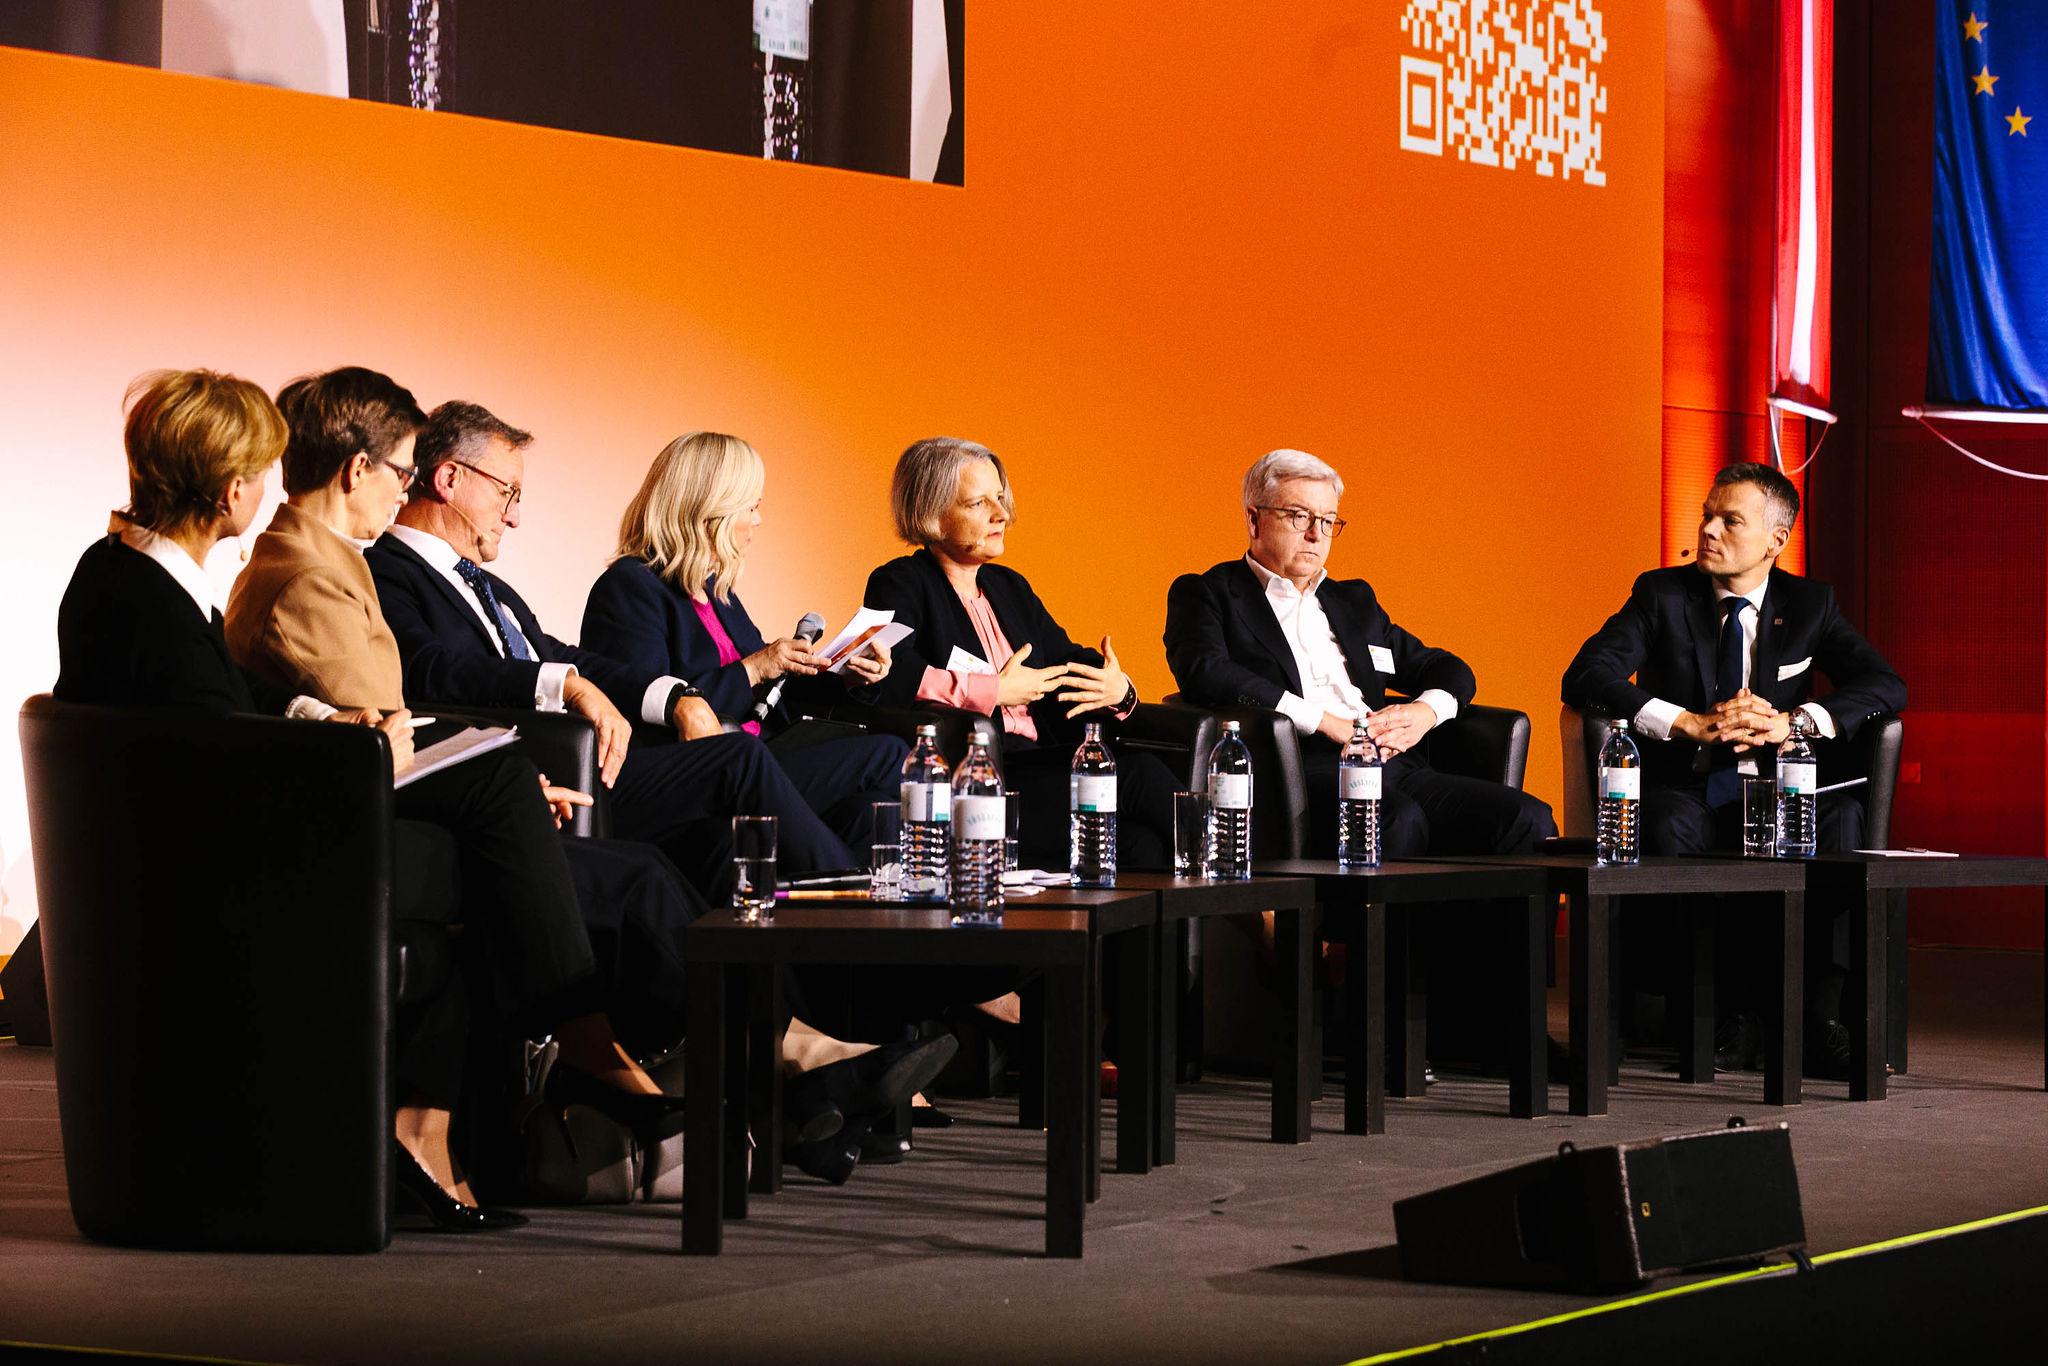
Jacek Jastrzębski – Przewodniczący Komisji Nadzoru Finansowego, wziął udział w panelu „The Future of Europe’s Banking Union” podczas 17th FMA Supervisory Conference w Wiedniu zorganizowanej przez austriacki nadzór finansowy pt. „Europe’s Financial Future: Sovereignty and Resilience”.
W wystąpieniu Jacek Jastrzębski zwrócił uwagę, że dyskusję o przyszłości europejskiego sektora finansowego należy postrzegać przede wszystkim przez pryzmat suwerenności, odporności i zasady pomocniczości. Europejska suwerenność strategiczna powinna oznaczać zdolność Unii do tworzenia własnej infrastruktury rynkowej – np. systemów płatności oraz rozwijania instytucji finansowych zdolnych do konkurowania na arenie globalnej i do finansowania strategicznych potrzeb Europy, takich jak obronność, transformacja energetyczna czy innowacje. To stanowi też gwarancję zapewnienia odporności europejskiej gospodarki.
Jednocześnie Przewodniczący KNF zwrócił uwagę, że dążenie do rozwoju i wzmacniania największych europejskich instytucji finansowych nie powinno dokonywać się przez przyjęcie rozwiązań mogących prowadzić do osłabienia mniejszych uczestników rynku i do pominięcia specyfiki poszczególnych państw lub lokalnych rynków. Często okazuje się bowiem, że system finansowy jest tak silny, jak jego najsłabsze ogniwo. Z kolei podmiot, który z perspektywy całej grupy kapitałowej wydaje się niewielki, może mieć znaczenie systemowe dla lokalnego rynku. Choćby z tego względu część decyzji i ryzyk powinna nadal pozostawać na poziomie krajowym, zgodnie z zasadą pomocniczości. Często remedium na lokalne ryzyka najłatwiej jest znaleźć na poziomie lokalnym.
Postulaty dotyczące technicznego uproszczenia regulacji Jacek Jastrzębski uznał za bezwzględnie zasadne. W jego ocenie złożoność wymagań ma charakter narastający: przepisy, które pierwotnie odpowiadały na konkretny problem, z czasem mogły stracić aktualność lub zostać zastąpione nowymi rozwiązaniami, ale nie zostały usunięte. Jednocześnie przestrzegł przed traktowaniem harmonizacji jako remedium na nadmierną złożoność regulacji. Zwrócił uwagę, że w efekcie Europa może znaleźć się w swoistym błędnym kole: fragmentację wspólnego rynku wskazuje się jako uzasadnienie dla harmonizacji regulacji, ale produktem harmonizacji są często regulacje charakteryzujące się nadmiernym poziomem złożoności, co z kolei prowadzi do postulatów dotyczących uproszczeń.
W dalszej części wypowiedzi odniósł się też do dyskusji o konkurencyjności europejskiego sektora bankowego i kwestii relacji między nadzorem kraju macierzystego i goszczącego. Zaznaczył, że w pierwszej kolejności warto byłoby dokonać diagnozy sytuacji i odpowiedzieć na pytanie, czy brak możliwości zarządzania w grupach bankowych kapitałem i płynnością na poziomie skonsolidowanym rzeczywiście stanowi jedną z głównych barier uniemożliwiających europejskim bankom osiągnięcie globalnej skali i konkurowanie na globalnym rynku. Jeżeli nie jest to problem pierwszoplanowy, to warto zasugerować, aby debata koncentrowała się również na innych czynnikach ograniczających konkurencyjność sektora.
Odnosząc się do relacji między nadzorem kraju macierzystego i goszczącego wskazał na fundamentalną zasadę, że uprawnienia decyzyjne i nadzorcze powinny być skorelowane z odpowiedzialnością finansową. Trudno uzasadnić pełną swobodę przepływu kapitału i płynności pomiędzy podmiotami grupy kapitałowej i jej postrzeganie z perspektywy skonsolidowanej, jeżeli odpowiedzialność za ewentualne problemy podmiotów zależnych pozostaje na poziomie krajowym.
Przewodniczący KNF zakwestionował również określanie kapitału utrzymywanego w lokalnych spółkach bankowych jako „uwięzionego”. Jak wskazał, kapitał nie jest przeszkodą w prowadzeniu działalności, lecz fundamentem zdrowej akcji kredytowej i bezpieczeństwa działalności bankowej prowadzonej na danym rynku.
Na zakończenie Jacek Jastrzębski podkreślił, że europejski system nadzoru i zarządzania kryzysowego jest dziś znacznie bardziej rozwinięty niż w czasach globalnego kryzysu finansowego, m.in. dzięki istnieniu europejskich instytucji, ram resolution i SRB. Nadal pozostaje niekompletny, choćby ze względu na brak europejskiego systemu gwarantowania depozytów. Stąd wynikają w szczególności niektóre wyzwania związane z dążeniem do pogłębienia integracji europejskiego rynku bankowego.